
В качестве музыкального сопровождения к разбору ключевых глобальных трендов предлагаем включить свежий атмосферный сет от лейбла Anjunadeep с участием REZ и Gorge — глубокое звучание органического хауса отлично настраивает на вдумчивое погружение в цифры и аналитику.
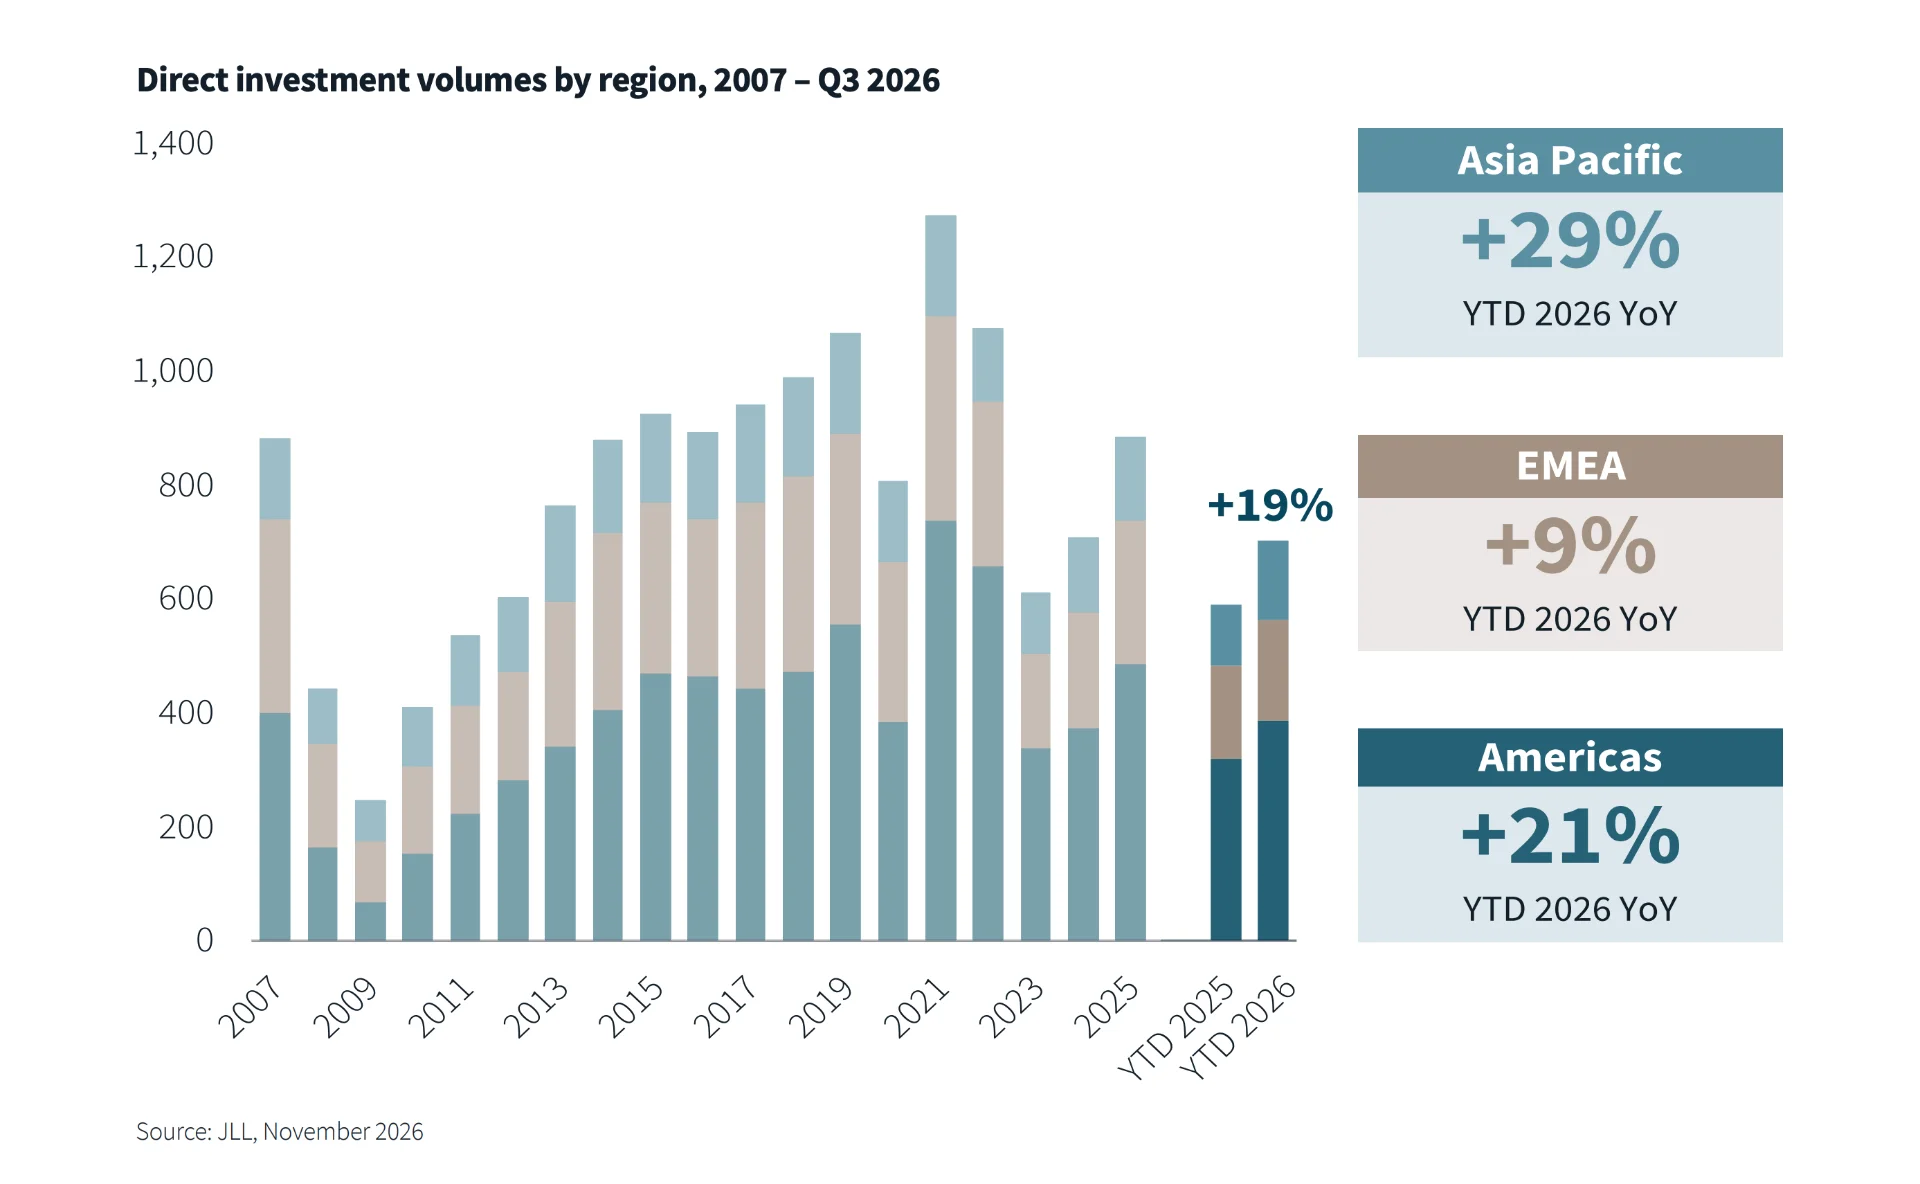
Ноябрьский обзор мировых рынков недвижимости, представленный аналитиками JLL, обнажает любопытную динамику. На фоне макроэкономического давления, высокой стоимости заимствований и глобальной распродажи облигаций рынок коммерческой недвижимости переживает естественную перекалибровку. Объем глобальных прямых инвестиционных продаж в третьем квартале достиг 235 миллиардов долларов — это на 7% выше показателей третьего квартала предыдущего года. Тем не менее, по сравнению с агрессивным ростом во втором полугодии 2025-го, темпы прироста заметно сдержаннее, отражая более осторожную позицию инвесторов. Однако операционные показатели секторов демонстрируют удивительную устойчивость, а в ряде направлений бьют постпандемийные рекорды благодаря жесткому дефициту качественного предложения.
Офисный сегмент показывает удивительную динамику восстановления. За первые три квартала валовая аренда офисов выросла на 1% по сравнению с тем же периодом прошлого года, достигнув нового пика после пандемии. Основными локомотивами выступили Азиатско-Тихоокеанский регион с ростом аренды на 26% в третьем квартале и США с приростом на 2%. При этом рынок переживает глубокую поляризацию: глобальная вакантность на уровне 16,4% концентрируется в устаревших зданиях классов B и C. Настоящий дефицит наблюдается в высококачественном сегменте, поскольку объемы нового строительства в США остаются минимальными, в Европе ввод новых площадей упал до двадцатилетнего минимума, а в ключевых мегаполисах АТР вроде Токио, Сингапура и Сеула доступное предложение стремительно сжимается.
Параллельно индустриально-складской сектор переходит от фазы осторожного восстановления к активной экспансии. Перестройка цепочек поставок стимулирует спрос со стороны логистических операторов и электронной коммерции, к которым активно подключаются производственные предприятия и компании оборонного сектора, меняющие географию размещения мощностей. В Северной Америке объем аренды складов подскочил на 33% (лидируют крупные распределительные центры формата big-box), в Европе показатель увеличился на 11%, а чистое поглощение в Азиатско-Тихоокеанском регионе прибавило 22%.
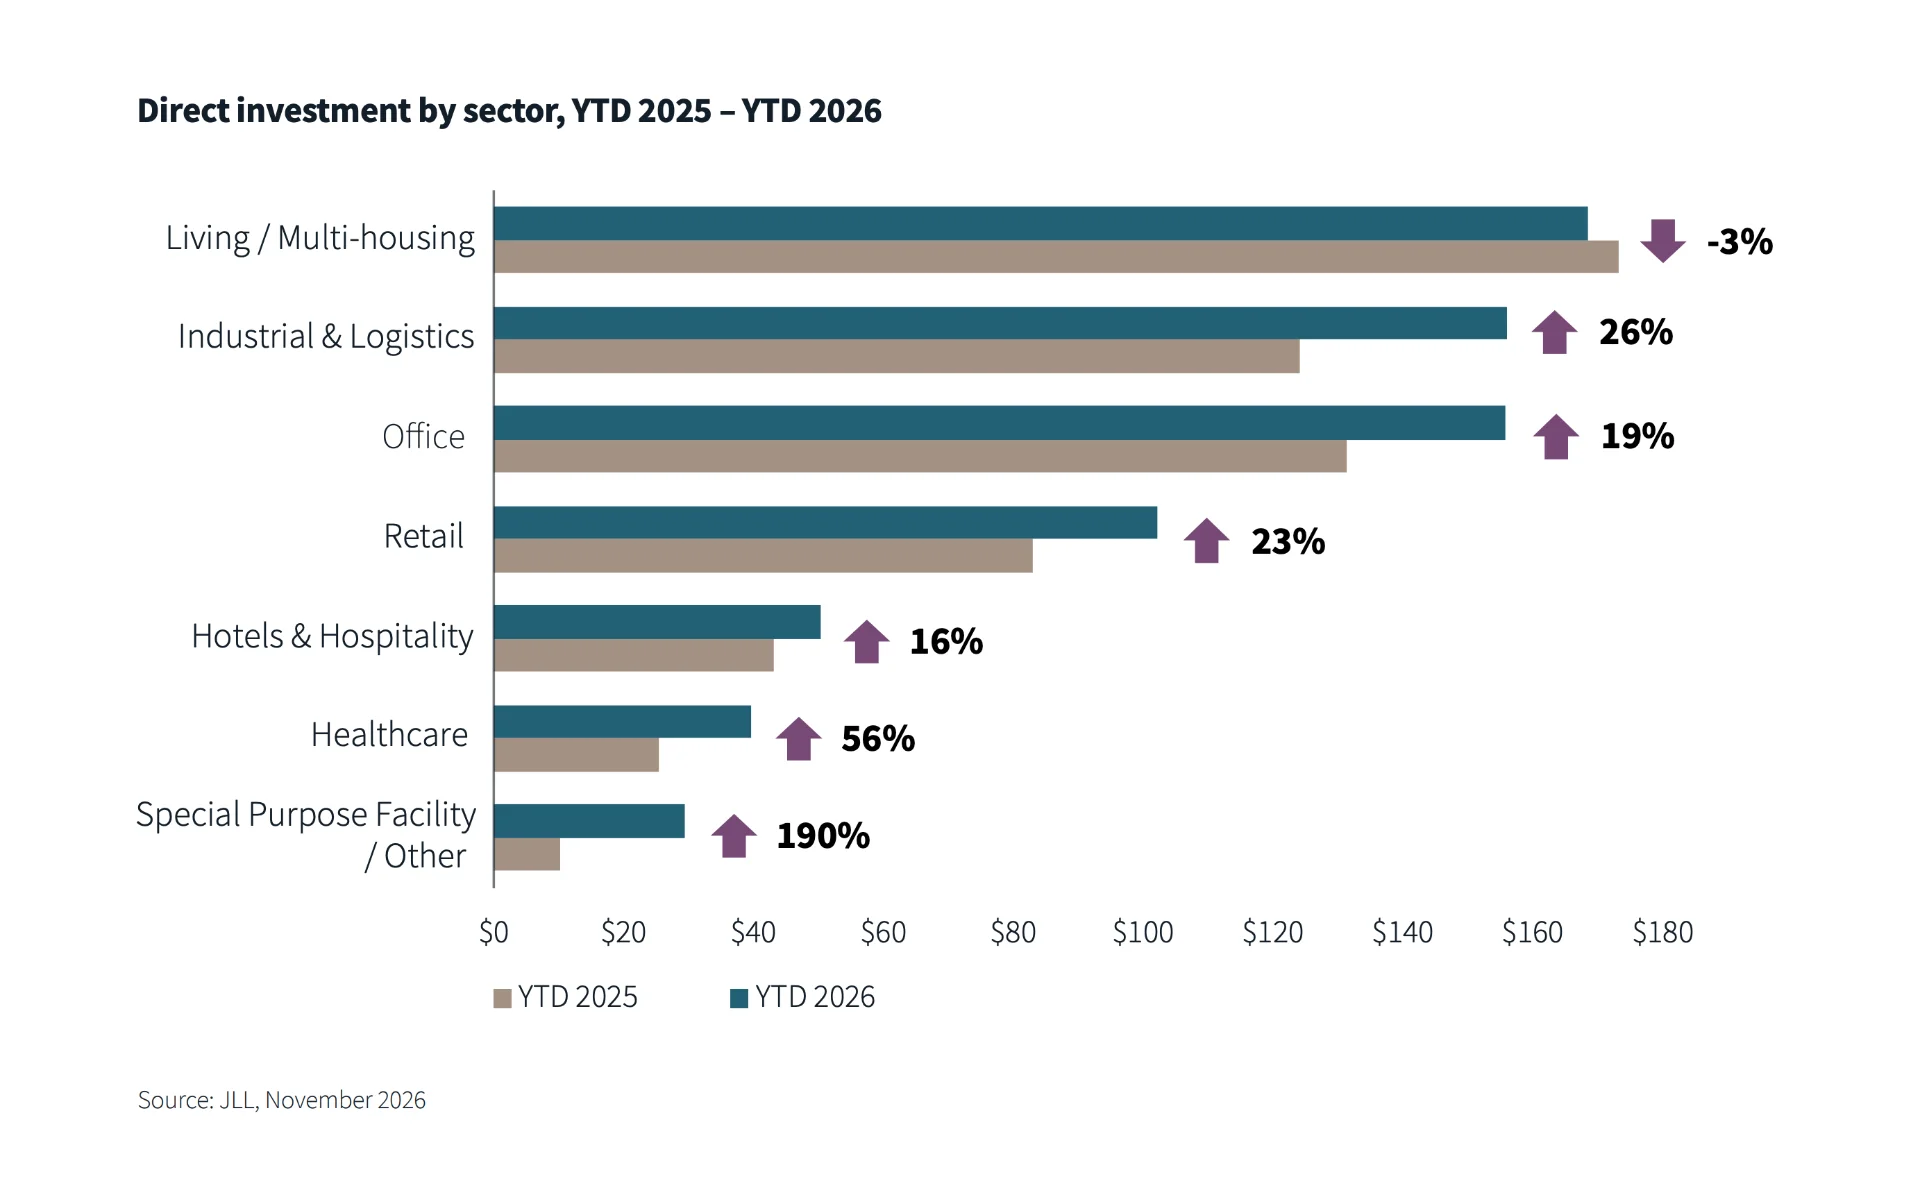
Розничная недвижимость также демонстрирует прочность позиций за счет стабильности потребительских расходов. Открытия новых магазинов в США уверенно опережают закрытия, заполняемость в прайм-центрах АТР растет, а в Европе в наиболее востребованных локациях развернулась жесткая конкуренция за площади на фоне практически нулевой вакантности. Инвестиционный фокус капитала при этом смещается: несмотря на то, что сектор многоквартирного жилья просел на 3% на фоне переоценки долговой нагрузки, узкоспециализированные активы показывают взрывной рост — объемы в сегменте здравоохранения выросли на 56%, а объекты специального назначения прибавили 190%.
Сочетание сдержанного инвестиционного климата и острого дефицита качественных девелоперских проектов формирует новую реальность для инвесторов. Устойчивость доходов арендаторов успешно нивелирует давление растущих ставок капитализации, делая реальные активы привлекательным инструментом долгосрочной стратегии.
Ознакомиться с полной версией аналитического обзора и изучить детальные региональные разрезы можно в официальном отчете JLL Global Real Estate Perspective.
Комментарии (0)