
Нобелевская теория на практике
Аналитика коммерческой недвижимости традиционно опирается на ретроспективные данные — объемы ввода, ставки капитализации и уровень вакантности. Однако на площадке Central Asia Warehouse Summit консалтинговая компания IBC Global представила принципиально иной инструмент — «Пульс складского рынка Центральной Азии». Новая метрика замеряет не прошлое, а будущее: ожидания девелоперов, владельцев площадей и арендаторов из Казахстана, Узбекистана, Кыргызстана и Таджикистана.
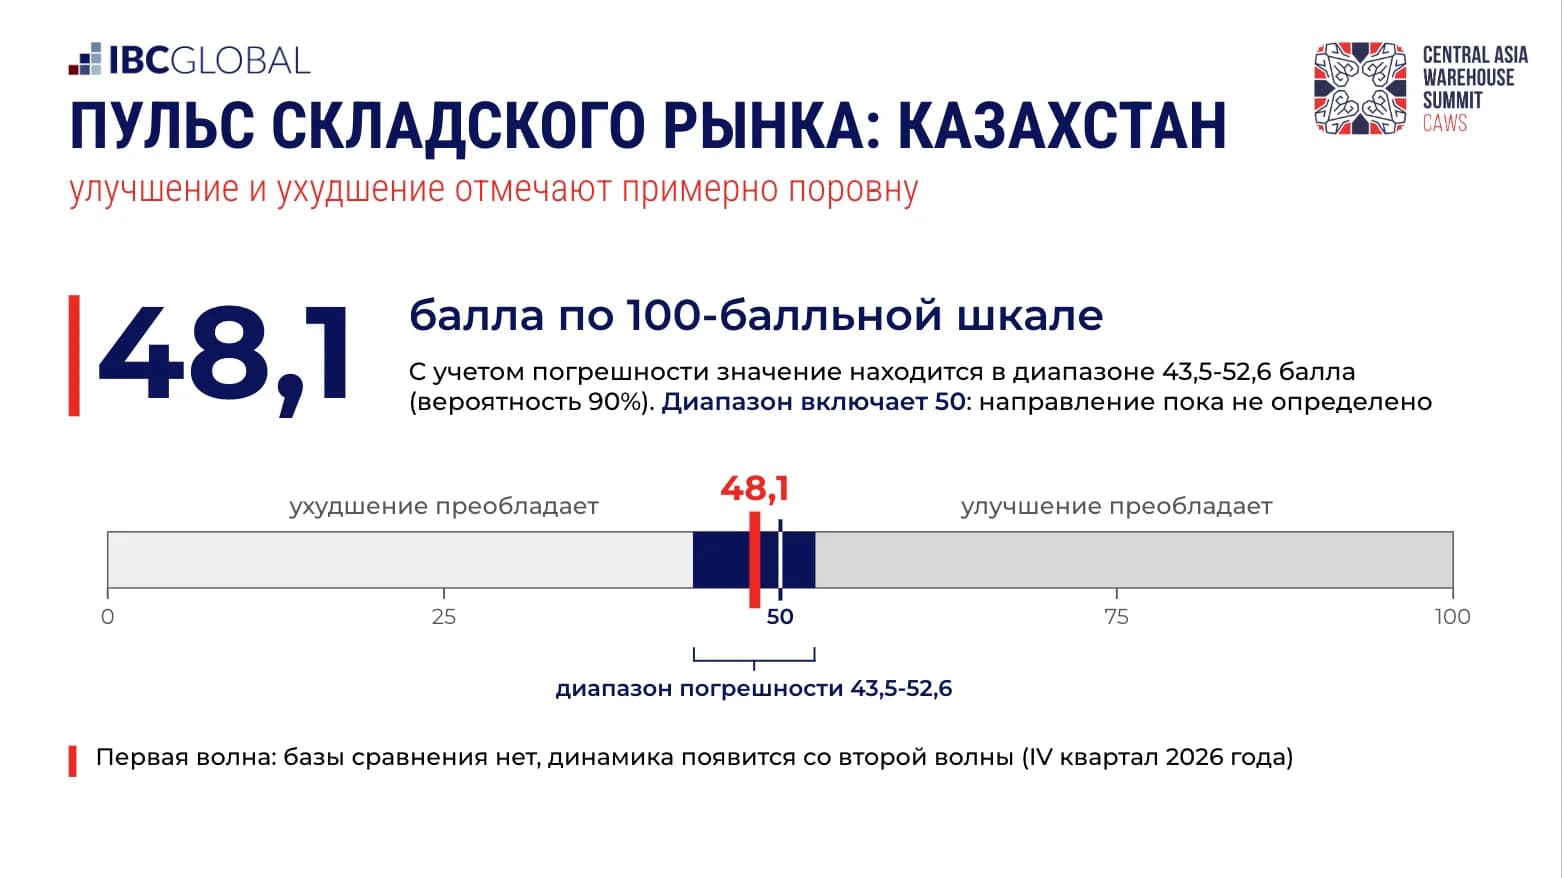
По итогам третьего квартала 2026 года сводный индекс зафиксировался на отметке 48,1 балла из 100 возможных. Показатель чуть ниже экватора свидетельствует о нейтральном, но слегка настороженном настроении бизнеса.
Методология опроса более 100 компаний региона опирается на макроэкономическую теорию Роберта Холла и Майкла Вудфорда, удостоенную в 2026 году Нобелевской премии по экономике. Лауреаты доказали, что потребление и ценовые решения зависят от ожиданий будущего, а любая стабилизационная политика работает исключительно через управление этими настроениями.
«Складской рынок устроен так же: будущие предложение и спрос складываются из сегодняшних ожиданий. Восемьдесят один процент девелоперов, которые планируют новые проекты, и половина арендаторов, для которых барьером стали ставки, уже сейчас формируют рынок 2027 года. Пульс измеряет именно этот слой — ожидания, из которых складывается будущее поле рынка».
Станислав Ахмедзянов, управляющий партнер IBC Global
Парадокс девелоперов и страхи арендаторов
Детализация индекса вскрывает любопытный рыночный парадокс. Девелоперы демонстрируют высокую готовность к развитию инфраструктуры — 81% опрошенных намерены запустить новые складские объекты в ближайшие двенадцать месяцев. При этом главным барьером для реализации этих амбиций 62% застройщиков называют слабый спрос со стороны арендаторов. Второстепенными, но значимыми сдерживающими факторами выступают доступность и стоимость финансирования (52%), риск переизбытка предложения (48%) и растущая себестоимость строительства (43%). Планы по запуску масштабных проектов парадоксальным образом сочетаются с предельно осторожной оценкой покупательной способности клиентов.
У арендаторов свои жесткие ограничения. Ровно половина респондентов считает ключевым барьером высокие арендные ставки, а также дефицит подходящих локаций с необходимыми энергетическими и инженерными мощностями. Эти данные прямо указывают на необходимость тонкой настройки новых проектов: будущие склады должны строго соответствовать экономическим возможностям и техническим требованиям пользователей.
Прогнозы и смена диктата
Встречное движение страхов застройщиков и ограничений арендаторов формирует текущую оценку рынка. Сегодня 45% участников считают, что правила игры диктует арендатор, 39% видят хрупкое равновесие, и лишь 16% называют текущую ситуацию безоговорочным рынком арендодателя.
Прогнозы на горизонте года выглядят более оптимистичными и сбалансированными. К началу осени 2027 года уже 52% игроков ожидают полного баланса спроса и предложения. Показатель спроса на ближайшие шесть месяцев показывает тенденцию к восстановлению, поднимаясь с 47,2 до нейтральных 50,2 балла. Оценки будущего предложения также остаются в позитивной зоне, достигая 55,2 балла, что подтверждает серьезность намерений девелоперов продолжать стройку, несмотря на текущую осторожность. В этих условиях выиграют те игроки, которые смогут первыми конвертировать аккуратные рыночные ожидания в гибкие форматы партнерства.
Частые вопросы


Комментарии (0)